כמעט כולם חושבים שהם יודעים מהו בנק: מקום שבו הכסף נשמר. התיאור הזה שגוי, ולהבין מדוע הוא שגוי מסביר חלק גדול מהעולם המודרני.
כאשר אתה מפקיד אלף ריאל, הבנק לא מפריד אלף ריאל ושם במגירה עם שמך. הוא רושם שהוא חייב לך אלף ריאל ומלווה את רוב הסכום הזה לאדם אחר. זהו משטר של רזרבות חלקיות: רק חלק מההפקדות נשאר זמין, והשאר מושאל. היתרה שמופיעה באפליקציה שלך אינה כסף שמור, אלא חוב של הבנק כלפיך.
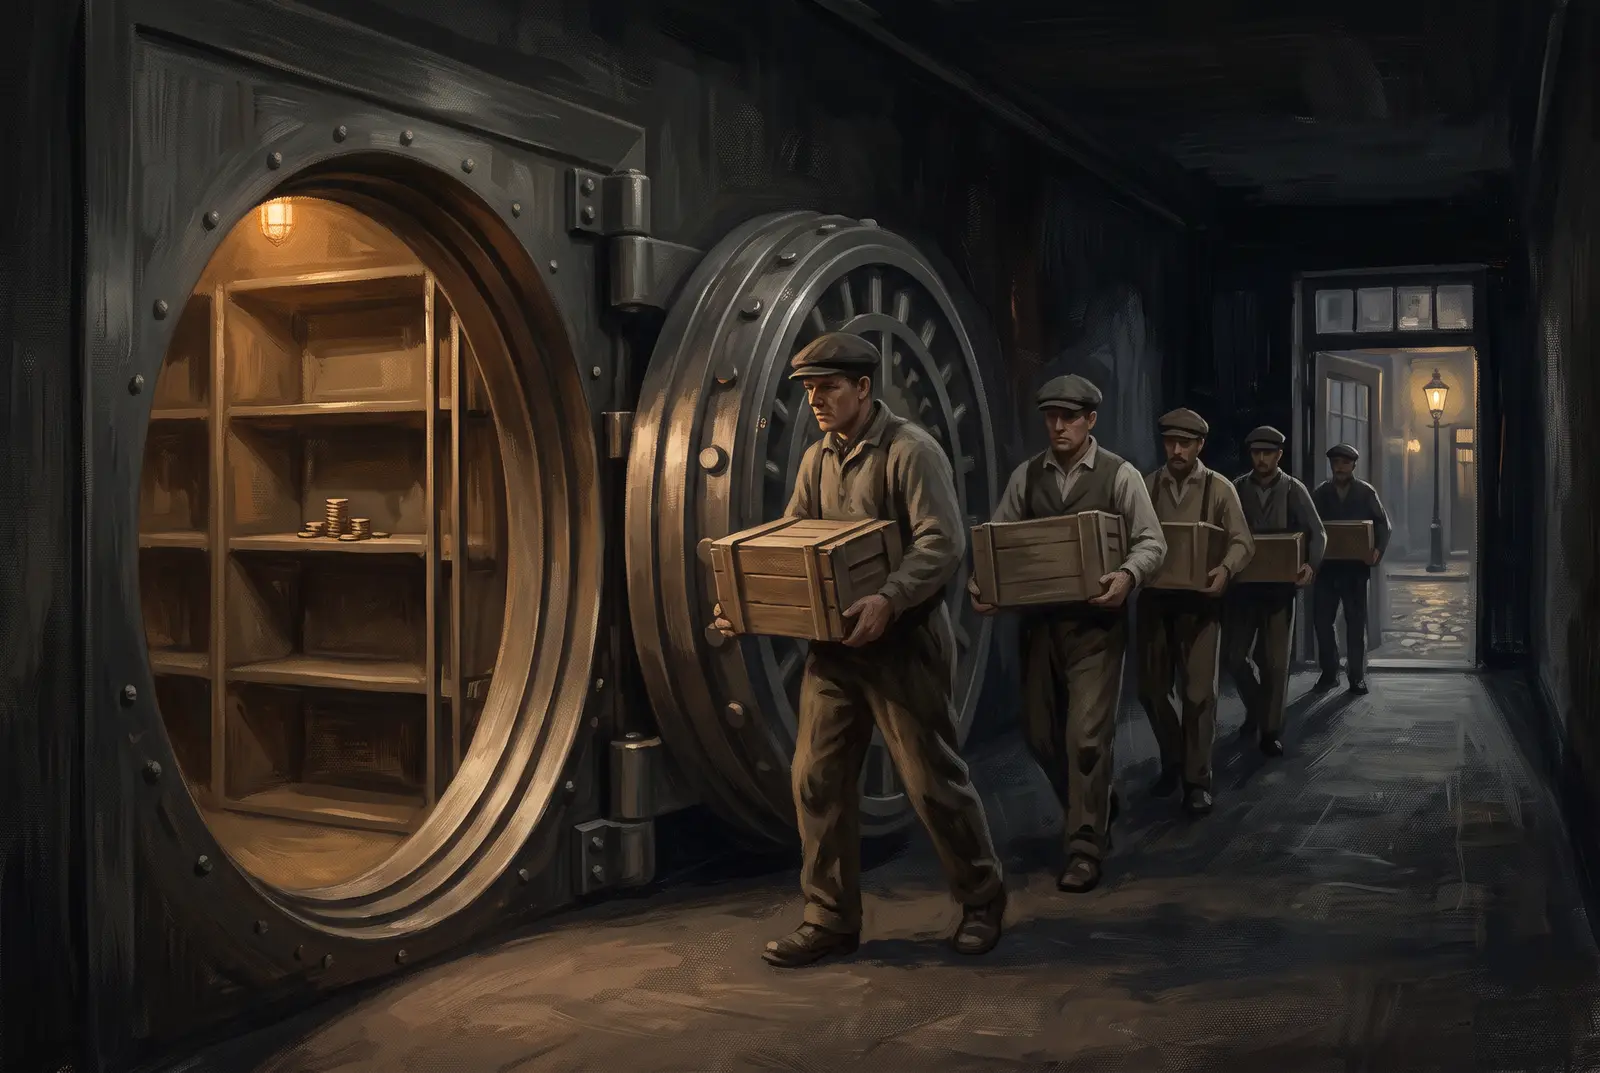
השלב הבא הוא מה שמפתיע בדרך כלל. כאשר הבנק מעניק הלוואה, הוא לא מוציא את הכסף מכספת: הוא מזכה את חשבון הלווה, והזיכוי הזה הוא הפקדה חדשה, שלא הייתה קיימת קודם. הענקת ההלוואה עצמה היא שיוצרת את ההפקדה. רוב הכסף במחזור בכלכלה מודרנית לא הודפס על ידי אף אחד — הוא נוצר על ידי בנקים מסחריים בעת הלוואה, ונעלם כאשר ההלוואות משולמות.
מעל הבנקים המסחריים נמצא הבנק המרכזי, ששולט בטמפרטורת המערכת. הוא קובע את שיעור הריבית הבסיסי, דורש אחוז מינימלי של רזרבות, מלווה לבנקים כשחסרה נזילות וקונה או מוכר ניירות ערך כדי להכניס או להוציא כסף ממחזור. הבנק המרכזי הוא שמחליט, למעשה, כמה אשראי יהיה זול — ואשראי זול הוא כסף חדש שנכנס.
לסידור הזה יש מעלות אמיתיות, וכדאי להכיר בהן. חיסכון שהיה נשאר ללא תנועה מממן בתים, מפעלים ועסקים. תשלומים מתבצעים בין זרים שמעולם לא נפגשו. יש לאן לפנות במקרה של הונאה, והעברה שגויה לפעמים מתהפכת.
אבל כל הסידור הזה נשען על הנחה אחת: שהמפקידים לא ירצו את הכסף כולם בבת אחת. וכאן נמצאים הבעיות.
הראשונה היא סיכון הצד שכנגד. היתרה שלך היא הבטחה של מוסד, והבטחות תלויות במי שמקיים אותן. אם הבנק פושט רגל, מה שיש לך הוא מקום בתור הנושים. יש ביטוחי הפקדה כדי למנוע פאניקה, אבל יש להם תקרה והם משולמים על ידי קרן שגם היא סופית.
השנייה היא ריצה על הבנק. מכיוון שרק חלק קטן זמין, מספיק החשד שהבנק לא יעמוד בזה כדי שכולם ינסו למשוך בו זמנית — ואז אף בנק לא עומד בזה, אפילו הבריאים. זו נבואה שמגשימה את עצמה, וזה לא סיפור ישן: ב-2023, הבנק Silicon Valley Bank עבר ממצב יציב לפירוק תוך קצת יותר מ-48 שעות, עם משיכות שהופעלו על ידי הודעות ברשתות חברתיות.
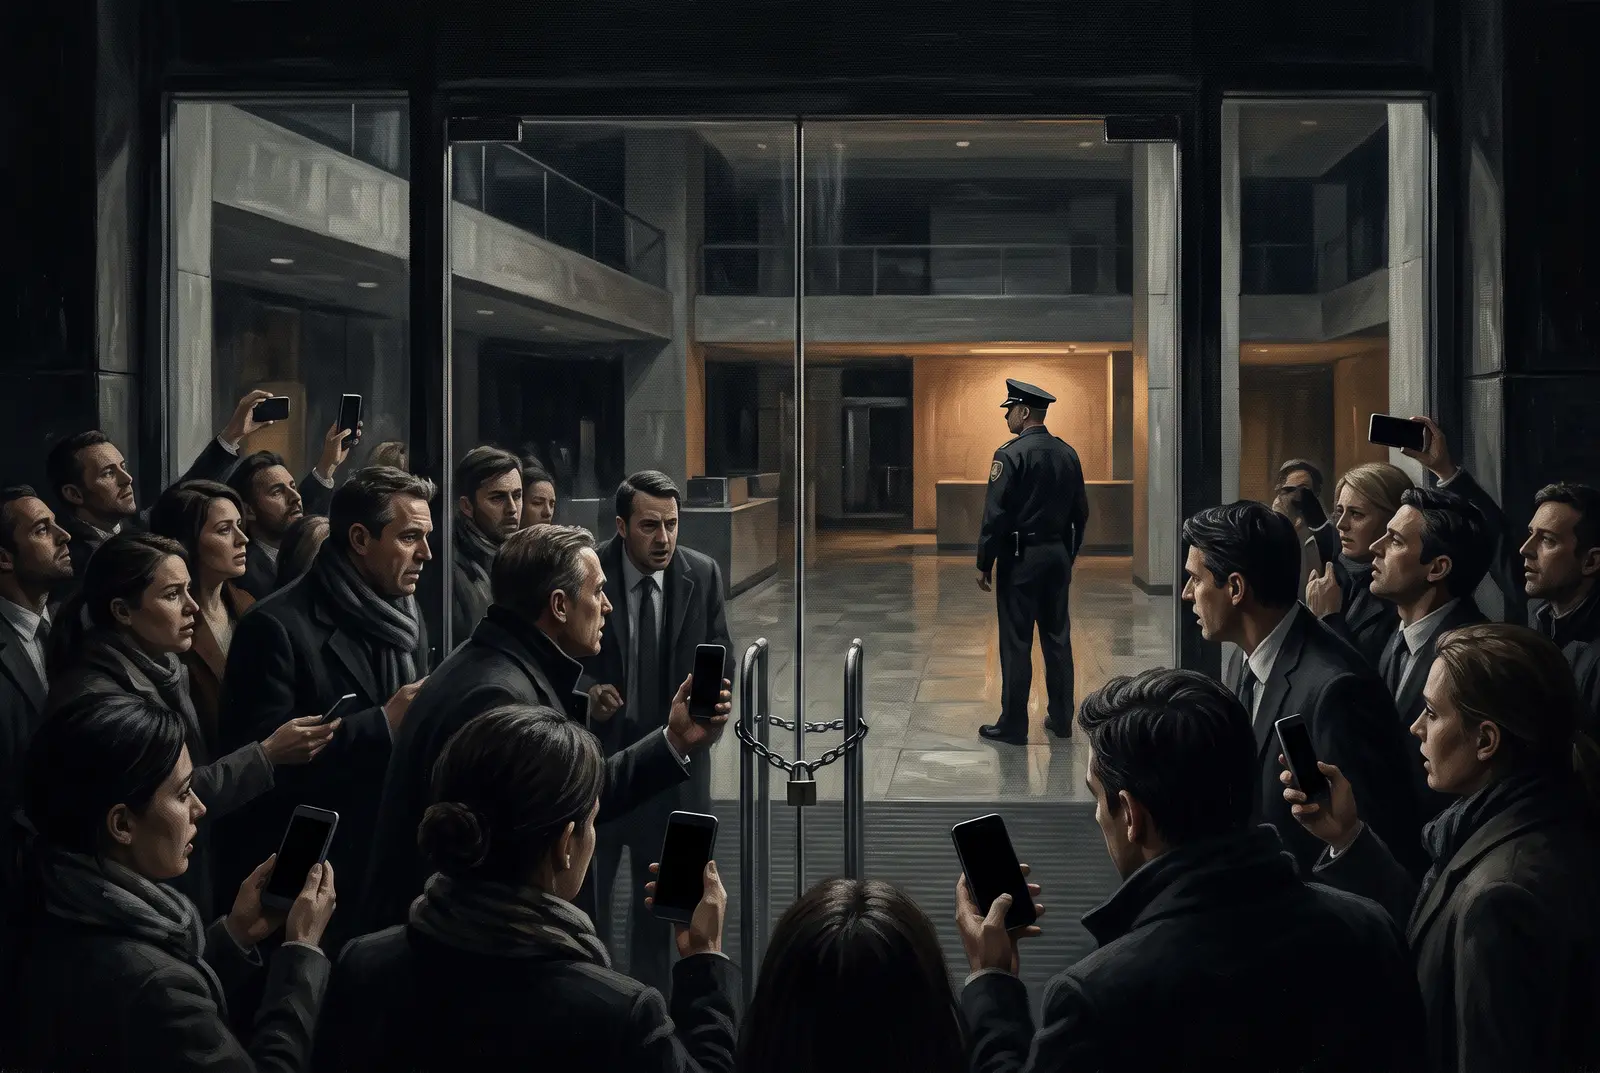
השלישית היא המשמורת. כל עוד הכסף נמצא בבנק, מי שיש לו שליטה מיידית עליו הוא הבנק. חשבונות יכולים להיחסם בהחלטת בית משפט, בחשד להונאה, בסנקציה בינלאומית או בטעות מערכתית — והבעלים מגלה זאת מאוחר יותר, כאשר הוא מנסה לשלם משהו. אין צורך לשפוט כל מקרה כדי להכיר בעובדה המבנית: הגישה לכסף שלך תלויה באישור של צד שלישי.
הרביעית היא הגישה הלא שוויונית. חלק גדול מאוכלוסיית העולם אין לו חשבון בנק, אם בגלל חוסר במסמכים, חוסר בסניף קרוב או חוסר בהכנסה שמצדיקה את עלות הבנק. שליחת כסף בין מדינות, אם כן, עוברת דרך שרשרת של מתווכים שגובה עמלות גבוהות ולוקחת ימים — דווקא לאלו שיכולים לשלם על כך הכי פחות.
והחמישית, שקושרת הכל: המערכת יכולה להיות מורחבת בהחלטה. אם הלוואה היא יצירת הפקדה, ואם עלות האשראי נקבעת על ידי מדיניות, אז כמות הכסף בכלכלה היא תוצאה של בחירות של מוסדות, לא של גבול פיזי. אתה לא מצביע על הבחירות האלה, אבל משלם עליהן בכוח הקנייה של מה ששמרת — שזה בדיוק השיעור הקודם.
שום דבר מזה לא מתאר מערכת זדונית. זה מתאר מערכת עם הנחות, והנחות נכשלות. השיעור הבא הוא על הפעם שבה הן נכשלו כולן בבת אחת, ב-2008 — ועל המסמך בן תשע העמודים שהופיע באמצע הכישלון הזה.