Hampir semua orang berpikir mereka tahu apa itu bank: tempat di mana uang disimpan. Deskripsi ini salah, dan memahami mengapa itu salah menjelaskan sebagian besar dunia modern.
Ketika Anda menyetor seribu real, bank tidak memisahkan seribu real dan memasukkannya ke dalam laci dengan nama Anda. Bank mencatat bahwa ia berutang seribu real kepada Anda dan meminjamkan sebagian besar jumlah itu kepada orang lain. Ini adalah sistem cadangan fraksional: hanya sebagian dari simpanan yang tersedia, dan sisanya dipinjamkan. Saldo yang muncul di aplikasi Anda bukanlah uang yang disimpan, melainkan utang bank kepada Anda.
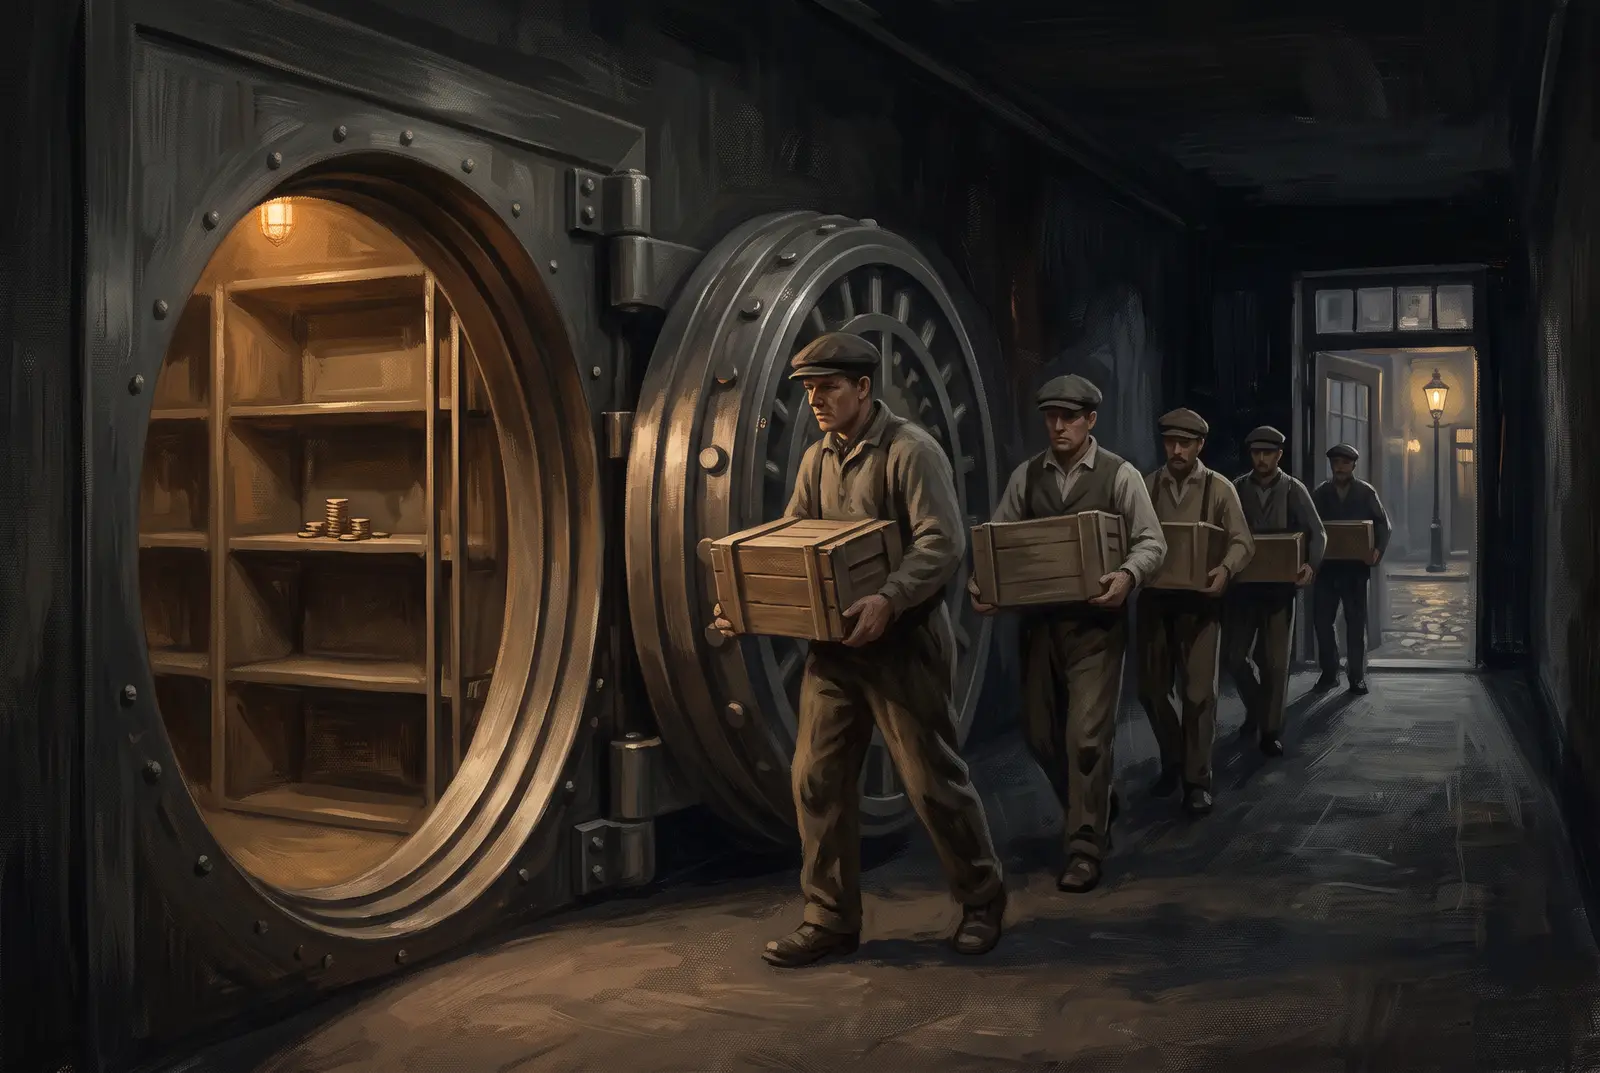
Langkah berikutnya adalah yang biasanya mengejutkan. Ketika bank memberikan pinjaman, ia tidak mengambil uang dari brankas: ia mengkreditkan rekening peminjam, dan kredit ini adalah simpanan baru yang sebelumnya tidak ada. Pemberian pinjaman itu sendiri yang menciptakan simpanan. Sebagian besar uang yang beredar dalam ekonomi modern tidak dicetak oleh siapa pun — diciptakan oleh bank komersial saat meminjamkan, dan menghilang ketika pinjaman dilunasi.
Di atas bank komersial ada bank sentral, yang mengontrol suhu sistem. Bank sentral menetapkan suku bunga dasar, mewajibkan persentase minimum cadangan, meminjamkan kepada bank ketika likuiditas kurang, dan membeli atau menjual surat berharga untuk memasukkan atau mengeluarkan uang dari peredaran. Bank sentral yang memutuskan, dalam praktiknya, seberapa murah kredit — dan kredit murah adalah uang baru yang masuk.
Pengaturan ini memiliki kelebihan nyata, dan patut diakui. Tabungan yang akan diam membiayai rumah, pabrik, dan perusahaan. Pembayaran terjadi antara orang asing yang tidak pernah bertemu. Penipuan memiliki tempat untuk dilaporkan, dan transfer yang salah terkadang dapat dibatalkan.
Namun semua pengaturan ini bergantung pada satu asumsi: bahwa para deposan tidak akan menginginkan uang mereka semua sekaligus. Dan di sinilah masalahnya.
Yang pertama adalah risiko pihak lawan. Saldo Anda adalah janji dari sebuah institusi, dan janji bergantung pada siapa yang membuatnya tetap berdiri. Jika bank bangkrut, yang Anda miliki adalah tempat dalam antrean kreditor. Ada asuransi simpanan untuk menahan kepanikan, tetapi mereka memiliki batas dan dibayar oleh dana yang juga terbatas.
Yang kedua adalah penarikan besar-besaran. Karena hanya sebagian yang tersedia, cukup dengan kecurigaan bahwa bank tidak mampu bertahan untuk membuat semua orang mencoba menarik uang sekaligus — dan kemudian tidak ada bank yang mampu bertahan, bahkan yang sehat sekalipun. Ini adalah ramalan yang terpenuhi dengan sendirinya, dan ini bukan sejarah kuno: pada tahun 2023, Silicon Valley Bank berubah dari solid menjadi dilikuidasi dalam waktu lebih dari 48 jam, dengan penarikan dipicu oleh pesan di media sosial.
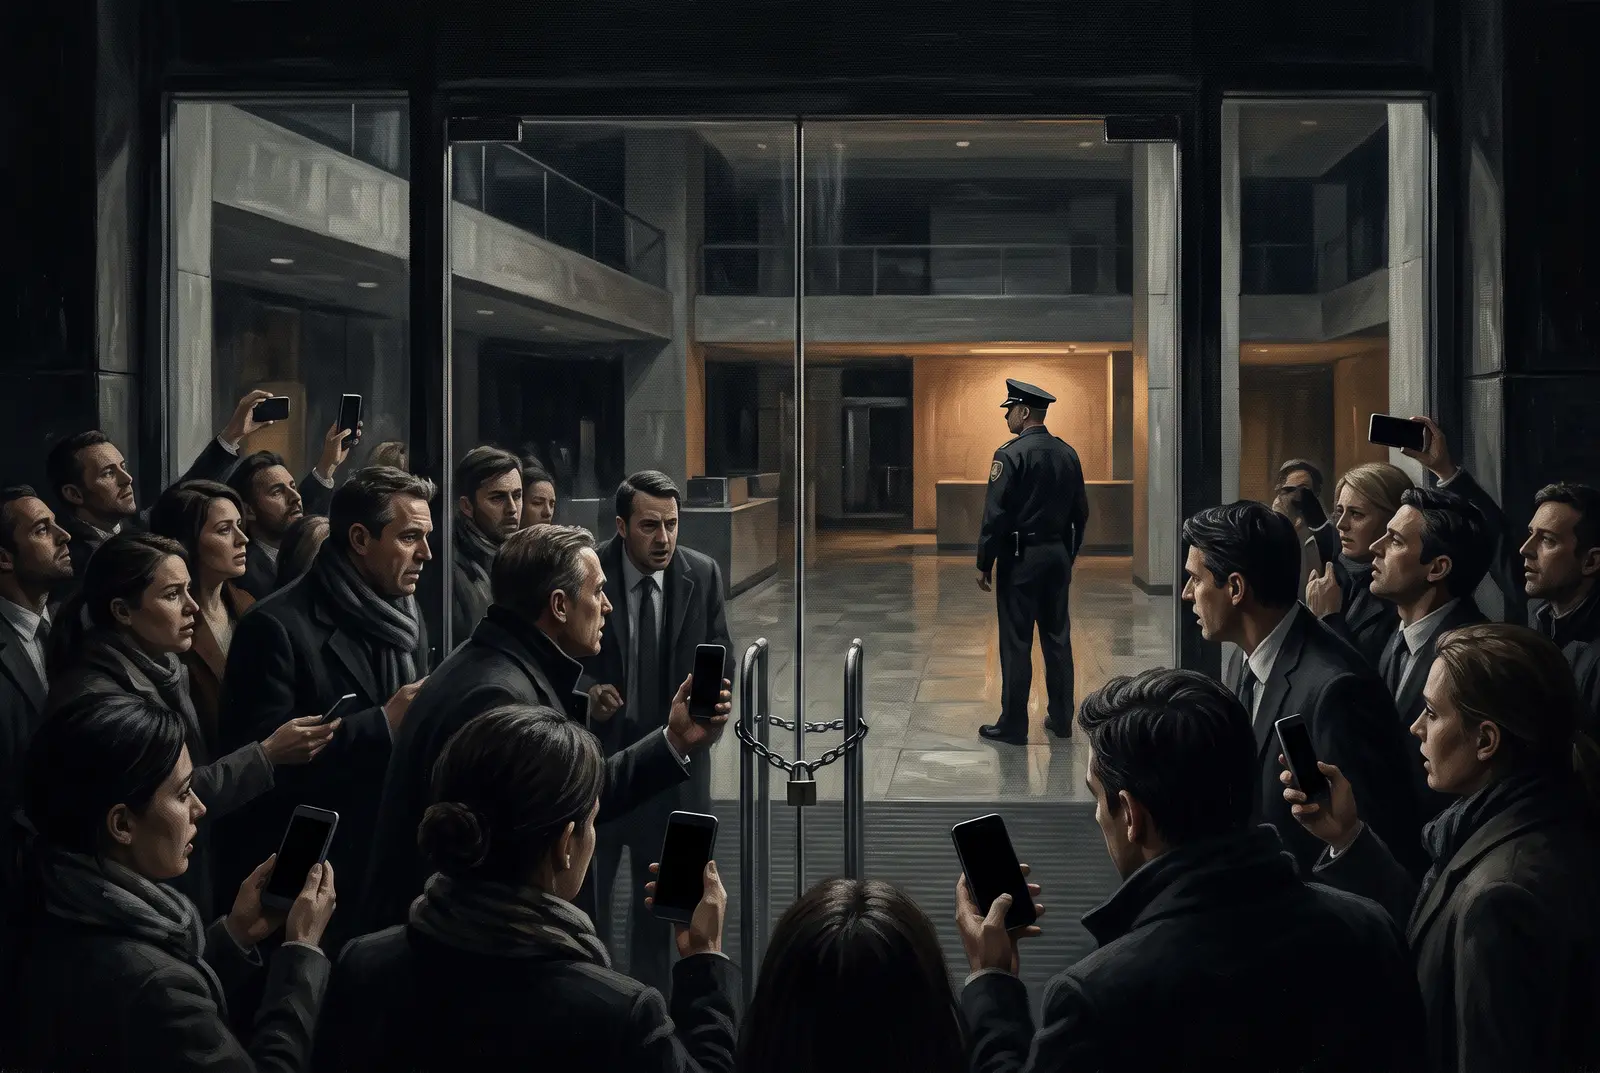
Yang ketiga adalah kustodian. Selama uang berada di bank, yang memiliki kendali langsung atasnya adalah bank. Rekening dapat diblokir oleh keputusan pengadilan, karena dugaan penipuan, sanksi internasional, atau kesalahan sistem — dan pemiliknya baru mengetahuinya setelah mencoba membayar sesuatu. Tidak perlu menilai setiap kasus untuk mengenali fakta struktural: akses ke uang Anda sendiri bergantung pada izin pihak ketiga.
Yang keempat adalah akses yang tidak merata. Sebagian besar populasi dunia tidak memiliki rekening bank, baik karena kurangnya dokumen, tidak adanya cabang di dekatnya, atau pendapatan yang tidak cukup untuk membenarkan biaya bank. Mengirim uang antarnegara, kemudian, melewati rantai perantara yang mengenakan biaya tinggi dan memakan waktu berhari-hari — justru bagi mereka yang paling tidak mampu membayarnya.
Dan yang kelima, yang mengikat semuanya: sistem dapat diperluas dengan keputusan. Jika meminjamkan adalah menciptakan simpanan, dan jika biaya kredit ditentukan oleh kebijakan, maka jumlah uang dalam ekonomi adalah hasil dari pilihan institusi, bukan batas fisik. Anda tidak memilih pilihan-pilihan ini, tetapi membayarnya dengan daya beli dari apa yang Anda simpan — yang merupakan pelajaran sebelumnya.
Tidak ada yang menggambarkan sistem yang berniat buruk. Ini menggambarkan sistem dengan asumsi, dan asumsi dapat gagal. Pelajaran berikutnya adalah tentang saat ketika semua itu gagal sekaligus, pada tahun 2008 — dan tentang dokumen sembilan halaman yang muncul di tengah kegagalan itu.